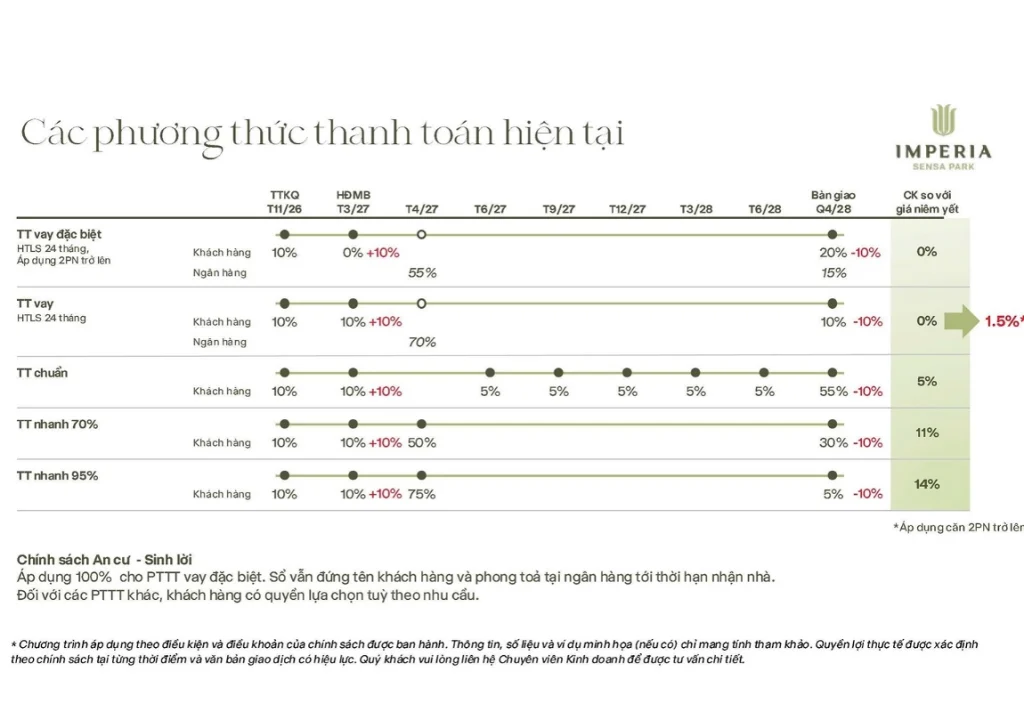
Chính sách bán hàng Imperia Sensa Park gồm mức booking 100 triệu đồng, 5 phương thức thanh toán với chiết khấu cao nhất 14%, và chính sách sổ tiết kiệm An cư – Sinh lời. So với bản công bố tại sự kiện kick-off ngày 29/09/2026, bản cập nhật tháng 10/2026 có ba thay đổi: cả 5 phương thức đều thanh toán đủ 100% đến kỳ bàn giao (không còn đợt 5% khi nhận sổ), phương thức vay được chiết khấu 1,5% cho căn từ 2 phòng ngủ, và có thêm chính sách sổ tiết kiệm kèm quà tặng từ chủ đầu tư. Newgen Invest là đối tác chiến lược dự án của MIK Group. Bài viết tổng hợp từng phương thức, kèm ví dụ dòng tiền cụ thể để bạn dễ so sánh.
Chính sách bán hàng Imperia Sensa Park gồm những gì?
Chính sách gồm mức booking 100 triệu đồng và 5 phương thức thanh toán. Hai phương thức vay được hỗ trợ lãi suất 24 tháng, ba phương thức tự thanh toán được chiết khấu từ 5% đến 14% so với giá niêm yết.
| Phương thức | Ưu đãi | Tỷ lệ thanh toán trước bàn giao | Điều kiện |
|---|---|---|---|
| 01. Thanh toán vay | Hỗ trợ lãi suất 24 tháng; chiết khấu 1,5% | 90% (vốn tự có 20%, ngân hàng 70%) | Chiết khấu 1,5% áp dụng căn từ 2 phòng ngủ |
| 02. Thanh toán chuẩn | Chiết khấu 5% | 45% | Theo tiến độ |
| 03. Thanh toán nhanh 70% | Chiết khấu 11% | 70% | Đóng 50% vào tháng 4/2027 |
| 04. Thanh toán nhanh 95% | Chiết khấu 14% | 95% | Đóng 75% vào tháng 4/2027 |
| 05. Thanh toán vay đặc biệt | Hỗ trợ lãi suất 24 tháng; chỉ thanh toán 10% giá trị căn đến khi nhận nhà | 65% (vốn tự có 10%, ngân hàng 55%) | Căn từ 2 phòng ngủ; bắt buộc mở sổ tiết kiệm An cư – Sinh lời |
Cập nhật tháng 10/2026. Chiết khấu tính so với giá niêm yết, chưa bao gồm VAT và kinh phí bảo trì (KPBT).
Nguồn công bố và phạm vi áp dụng
Chính sách được MIK Group công bố lần đầu tại sự kiện kick-off Imperia Sensa Park ngày 29/09/2026, nơi CEO Nguyễn Danh Cường đại diện Newgen Invest lên sân khấu cùng các đối tác chiến lược của dự án. Bài viết đã cập nhật theo bảng phương thức thanh toán và tài liệu An cư – Sinh lời tháng 10/2026. Các tài liệu này chỉ mang tính tham khảo; quyền lợi thực tế theo văn bản chính sách và văn bản giao dịch có hiệu lực. Newgen Invest sẽ cập nhật số hiệu và ngày hiệu lực của văn bản ngay khi được phát hành.
Các mốc thời gian chung của chính sách
Dù chọn phương thức nào, khách hàng đều đi qua các mốc dưới đây. Dự án đã khởi công ngày 06/08/2026; các mốc sau là thời điểm dự kiến, có thể điều chỉnh theo tiến độ thực tế.
| Mốc | Thời điểm dự kiến | Ghi chú |
|---|---|---|
| Booking | Khi đăng ký giữ chỗ | 100 triệu đồng |
| Thỏa thuận ký quỹ (TTKQ) | Tháng 11/2026 | Thanh toán 10% (cả 5 phương thức) |
| Hợp đồng mua bán (HĐMB) | Tháng 3/2027 | Thanh toán 10% (phương thức 05: 0%) |
| Ngân hàng giải ngân / đợt thanh toán nhanh | Tháng 4/2027 | Phương thức 01, 05: ngân hàng giải ngân; phương thức 03, 04: khách hàng đóng đợt lớn |
| Bàn giao | Quý IV/2028 (tháng 10/2028) | Thanh toán đợt cuối |
Booking 100 triệu và thỏa thuận ký quỹ tháng 11/2026
Booking là bước giữ chỗ để khách hàng được ưu tiên chọn căn. Thỏa thuận ký quỹ dự kiến ký vào tháng 11/2026, khi đó khách hàng thanh toán 10% giá trị căn. Cách khoản booking được cấn trừ vào đợt ký quỹ theo văn bản chính sách chính thức. Các bước đăng ký và lưu ý khi chuyển tiền booking, quý khách xem tại bài đăng ký Imperia Sensa Park.
Chữ viết tắt dùng trong bài:
- TTKQ: thỏa thuận ký quỹ
- HĐMB: hợp đồng mua bán
- NHGN: ngân hàng giải ngân
- VTC: vốn tự có
- HTLS: hỗ trợ lãi suất
Phương thức 1: Thanh toán vay, hỗ trợ lãi suất 24 tháng
Khách hàng tự thanh toán 20% trước khi nhận nhà, ngân hàng giải ngân 70% vào tháng 4/2027 và khoản vay được hỗ trợ lãi suất 24 tháng. 10% còn lại thanh toán khi bàn giao. Căn từ 2 phòng ngủ được chiết khấu 1,5%.
| Đợt | TTKQ (11/2026) | HĐMB (3/2027) | NHGN (4/2027) | Bàn giao (Q4/2028) |
|---|---|---|---|---|
| Tỷ lệ | 10% | 10% | 70% | 10% |
Dòng tiền vốn tự có
Tổng vốn tự có là 30%: 20% trước khi nhận nhà và 10% khi bàn giao. Trong 24 tháng hỗ trợ lãi suất, khách hàng không phải chịu lãi cho khoản 70% ngân hàng đã giải ngân.
Phương thức này phù hợp với ai?
Phương thức 1 phù hợp với khách hàng có sẵn khoảng 30% giá trị căn và muốn giữ tiền mặt cho mục đích khác, hoặc nhà đầu tư muốn dùng đòn bẩy trong giai đoạn xây dựng. Bạn cần lưu ý điều kiện vay của ngân hàng, lãi suất thả nổi sau 24 tháng hỗ trợ và khả năng trả nợ khi bắt đầu tự chịu lãi.
Phương thức 2: Thanh toán chuẩn, chiết khấu 5%
Thanh toán chuẩn chia dòng tiền theo tiến độ xây dựng, được chiết khấu 5%. Khách hàng thanh toán 10% khi ký quỹ, 10% khi ký HĐMB, 5 đợt mỗi đợt 5% cách nhau 3 tháng và 55% khi bàn giao.
| Đợt | TTKQ (11/2026) | HĐMB (3/2027) | Tiến độ (6/2027 – 6/2028) | Bàn giao (Q4/2028) |
|---|---|---|---|---|
| Tỷ lệ | 10% | 10% | 5 đợt × 5% | 55% |
Lịch 5 đợt tiến độ
5 đợt rơi vào các tháng 6/2027, 9/2027, 12/2027, 3/2028 và 6/2028. Phương thức này phù hợp với người mua ở thực có thu nhập đều đặn, muốn tránh vay ngân hàng và chấp nhận dồn 55% vào thời điểm nhận nhà.
Phương thức 3 và 4: Thanh toán nhanh, chiết khấu 11% và 14%
Hai phương thức thanh toán nhanh cho mức chiết khấu cao nhất. Điểm chung là khách hàng đóng đợt lớn vào tháng 4/2027, khoảng 01 tháng sau khi ký HĐMB, đổi lại được giảm đáng kể giá mua.
Thanh toán nhanh 70%: chiết khấu 11%
| Đợt | TTKQ (11/2026) | HĐMB (3/2027) | Tháng 4/2027 | Bàn giao (Q4/2028) |
|---|---|---|---|---|
| Tỷ lệ | 10% | 10% | 50% | 30% |
Thanh toán nhanh 95%: chiết khấu 14%
| Đợt | TTKQ (11/2026) | HĐMB (3/2027) | Tháng 4/2027 | Bàn giao (Q4/2028) |
|---|---|---|---|---|
| Tỷ lệ | 10% | 10% | 75% | 5% |
Có nên nâng từ 70% lên 95%?
Phương thức 4 yêu cầu trả sớm thêm khoảng 25% giá trị căn từ tháng 4/2027 thay vì đợi đến bàn giao, tức sớm hơn khoảng 19–20 tháng, đổi lại được thêm 3% chiết khấu. Với căn ví dụ 6,16 tỷ đồng ở phần dưới, khoản trả sớm thêm khoảng 1,2 tỷ đồng giúp tiết kiệm khoảng 185 triệu đồng, tương đương khoảng 9–10%/năm. Nếu khoản tiền này đang gửi tiết kiệm với lãi suất thấp hơn, phương thức 4 có lợi hơn; nếu cần giữ thanh khoản, phương thức 3 linh hoạt hơn.
Phương thức 5: Vay đặc biệt, chỉ thanh toán 10% giá trị căn đến khi nhận nhà
Khách hàng chỉ thanh toán 10% giá trị căn khi ký quỹ cho đến khi nhận nhà, không phải thanh toán khi ký HĐMB. Ngân hàng giải ngân 55% vào tháng 4/2027 và 15% khi bàn giao.
| Đợt | TTKQ (11/2026) | HĐMB (3/2027) | NHGN (4/2027) | Bàn giao (Q4/2028) |
|---|---|---|---|---|
| Khách hàng | 10% | 0% | — | 20% |
| Ngân hàng | — | — | 55% | 15% |
Dòng tiền thực tế của khách hàng
Tổng vốn tự có vẫn là 30%, ngân hàng tài trợ 70%. Khác với phương thức 1, khách hàng dồn phần lớn vốn tự có về thời điểm nhận nhà thay vì trả sớm.
Điều kiện áp dụng
Phương thức 5 chỉ áp dụng cho căn từ 2 phòng ngủ, không kèm chiết khấu, khoản vay được hỗ trợ lãi suất 24 tháng. Khách hàng cần đáp ứng điều kiện vay của ngân hàng liên kết và bắt buộc mở sổ tiết kiệm An cư – Sinh lời bằng 10% giá trị căn, chậm nhất khi ký HĐMB. Sổ đứng tên khách hàng và được giải tỏa khi bàn giao.
Chính sách An cư – Sinh lời: sổ tiết kiệm 10% tại CAKE by VPBank
An cư – Sinh lời là chính sách hợp tác giữa MIK Group và Ngân hàng số CAKE by VPBank. Khách hàng mở sổ tiết kiệm bằng 10% giá trị căn (trước VAT/KPBT), sổ đứng tên khách hàng và được phong tỏa đến khi nhận nhà. Khi bàn giao, khách hàng nhận lãi tiết kiệm từ ngân hàng và quà tặng từ chủ đầu tư. Chính sách bắt buộc với phương thức vay đặc biệt, tùy chọn với 4 phương thức còn lại.
| Nội dung | Theo tài liệu chính sách |
|---|---|
| Thời điểm mở sổ | TH1: khi ký TTKQ (11/2026), gửi khoảng 23 tháng, lãi 9,6%/năm TH2: khi ký HĐMB (3/2027), gửi khoảng 19 tháng, lãi theo thị trường, tối thiểu 7,5%/năm |
| Quà tặng từ chủ đầu tư | Studio 30 triệu · 1PN+1 45 triệu · 2PN tiêu chuẩn 60 triệu · 2PN lớn 70 triệu · 3PN 80 triệu |
| Nhận lãi và quà tặng | Khi bàn giao, dự kiến tháng 10/2028 |
Bảng tính minh họa theo loại căn
| Loại căn (giá trước VAT/KPBT) | Sổ tiết kiệm | TH1 – gửi từ ký TTKQ | TH2 – gửi từ ký HĐMB |
|---|---|---|---|
| 1PN – 5 tỷ | 500 triệu | Lãi 92 triệu + quà 45 triệu = 137 triệu (27,4%, khoảng 14,3%/năm) | Lãi tối thiểu 59,38 triệu + quà 45 triệu = 104,38 triệu (20,9%, khoảng 13,2%/năm) |
| 2PN lớn – 7,5 tỷ | 750 triệu | Lãi 138 triệu + quà 70 triệu = 208 triệu (27,7%, khoảng 14,5%/năm) | Lãi tối thiểu 89,06 triệu + quà 70 triệu = 159,06 triệu (21,2%, khoảng 13,4%/năm) |
| 3PN – 8,3 tỷ | 830 triệu | Lãi 152,72 triệu + quà 80 triệu = 232,72 triệu (28,0%, khoảng 14,6%/năm) | Lãi tối thiểu 98,56 triệu + quà 80 triệu = 178,56 triệu (21,5%, khoảng 13,6%/năm) |
Nguồn: bảng tính minh họa của chủ đầu tư, chỉ mang tính tham khảo; lợi nhuận thực tế thay đổi theo giá trị căn, thời điểm và giá trị sổ khách hàng mở. Tỷ suất tính trên số tiền gửi, không phải trên giá trị căn.
Mức khoảng 13–15%/năm là tổng lợi nhuận quy đổi, trong đó lãi ngân hàng chỉ là 9,6%/năm (TH1) hoặc tối thiểu 7,5%/năm (TH2); phần còn lại là quà tặng, chỉ nhận được khi nhận nhà. Mở sổ sớm từ mốc ký TTKQ cho lợi nhuận cao hơn vì thời gian gửi dài hơn và lãi suất cao hơn.
So sánh 5 phương thức và nên chọn phương thức nào?
Bảng dưới đây minh họa dòng tiền của một căn 2 phòng ngủ diện tích 70 m² với giá niêm yết tham khảo 88 triệu đồng/m² (chưa VAT, KPBT, trước chiết khấu), tức 6,16 tỷ đồng. Đây là ví dụ minh họa, không phải giá bán của một căn cụ thể. Giá tham khảo theo từng loại căn xem tại bài bảng giá Imperia Sensa Park.
| Phương thức | Chiết khấu | Giá sau chiết khấu | Thanh toán trước bàn giao | Khi bàn giao |
|---|---|---|---|---|
| 01. Vay | 1,5% (khoảng 92 triệu) | Khoảng 6,07 tỷ | Vốn tự có khoảng 1,21 tỷ; ngân hàng khoảng 4,25 tỷ | Khoảng 607 triệu |
| 02. Chuẩn | 5% (khoảng 308 triệu) | Khoảng 5,85 tỷ | Khoảng 2,63 tỷ | Khoảng 3,22 tỷ |
| 03. Nhanh 70% | 11% (khoảng 678 triệu) | Khoảng 5,48 tỷ | Khoảng 3,84 tỷ | Khoảng 1,64 tỷ |
| 04. Nhanh 95% | 14% (khoảng 862 triệu) | Khoảng 5,30 tỷ | Khoảng 5,03 tỷ | Khoảng 265 triệu |
| 05. Vay đặc biệt | — | 6,16 tỷ | Vốn tự có khoảng 616 triệu (cộng sổ tiết kiệm 616 triệu); ngân hàng khoảng 3,39 tỷ | Vốn tự có khoảng 1,23 tỷ + ngân hàng khoảng 924 triệu |
Số liệu làm tròn, tính trên giá chưa VAT và KPBT, chưa tính lợi nhuận từ sổ tiết kiệm. Khi thanh toán, khách hàng nộp thêm VAT và KPBT theo quy định.
Cho người mua ở thực
Có sẵn tiền mặt và không muốn vay: phương thức 3 hoặc 4 giảm giá mua từ khoảng 678 đến 862 triệu đồng với căn ví dụ. Thu nhập đều nhưng chưa có sẵn nhiều tiền: phương thức 2 chia nhỏ dòng tiền theo tiến độ. Vốn ban đầu hạn chế: phương thức 5 giữ nhà với 10% giá trị căn, nhưng cần thêm 10% cho sổ tiết kiệm và cần tính trước khả năng trả nợ sau hỗ trợ lãi suất.
Cho nhà đầu tư
Nhà đầu tư dùng đòn bẩy thường chọn phương thức 1 hoặc 5. Với căn từ 2 phòng ngủ, phương thức 1 có thêm chiết khấu 1,5%, còn phương thức 5 cần ít tiền thanh toán vào căn hơn trước khi nhận nhà (10% so với 20%) nhưng phải gửi sổ tiết kiệm 10%. Nhà đầu tư có tiền nhàn rỗi dài hạn có thể cân nhắc phương thức 4, vì khoản trả sớm thêm tương đương lợi suất khoảng 9–10%/năm.
Đăng ký nhận chính sách và bảng tính dòng tiền Imperia Sensa Park
Chuyên viên Newgen Invest, đối tác chiến lược dự án của MIK Group, sẽ gọi lại trong 15 phút để gửi bạn văn bản chính sách chính thức, bảng tính theo căn và giỏ hàng đợt đầu. Thông tin của bạn chỉ dùng để tư vấn dự án.
Cách kiểm tra chính sách bán hàng Imperia Sensa Park chính thức
Giai đoạn đầu mở bán, thị trường thường lưu hành nhiều bảng chính sách tự tổng hợp, có khi sai lệch chiết khấu hoặc điều kiện. Từ kinh nghiệm phân phối các dự án lớn, tôi khuyên bạn kiểm tra và hỏi rõ những điểm sau trước khi ký:
- Văn bản chính sách có tên chủ đầu tư MIK Group, số hiệu, ngày ban hành và thời hạn áp dụng.
- Chiết khấu ghi rõ cơ sở tính (giá niêm yết chưa VAT và KPBT); tiến độ thanh toán khớp với dự thảo HĐMB.
- Ngân hàng liên kết, lãi suất thả nổi sau hỗ trợ và phí trả nợ trước hạn.
- Lãi suất sổ tiết kiệm tại thời điểm bạn mở sổ, hình thức trao quà tặng và điều kiện rút sổ trước hạn.
- Đơn vị tư vấn là đại lý được chủ đầu tư công nhận. Bạn có thể xem chứng nhận đối tác của Newgen Invest tại trang đối tác MIK Group.
Câu hỏi thường gặp về chính sách bán hàng Imperia Sensa Park
Booking Imperia Sensa Park bao nhiêu tiền?
100 triệu đồng mỗi suất. Thông tin tài khoản nhận booking do chuyên viên gửi riêng sau khi tư vấn, Newgen Invest không công bố tài khoản trên website.
Chiết khấu cao nhất là bao nhiêu?
14% so với giá niêm yết, áp dụng cho phương thức thanh toán nhanh 95%.
Chính sách An cư – Sinh lời có bắt buộc không?
Chỉ bắt buộc với phương thức vay đặc biệt. Với 4 phương thức còn lại, khách hàng tự chọn có tham gia hay không.
Phương thức nào cần ít tiền nhất trước khi nhận nhà?
Phương thức vay đặc biệt: thanh toán 10% giá trị căn đến khi nhận nhà, cộng thêm 10% gửi sổ tiết kiệm đứng tên mình. Chỉ áp dụng cho căn từ 2 phòng ngủ.
Có phải thanh toán thêm khi nhận sổ hồng không?
Theo bảng cập nhật tháng 10/2026, cả 5 phương thức đều thanh toán đủ 100% đến kỳ bàn giao. Điều khoản cụ thể theo HĐMB.
Kết luận
Chính sách bán hàng Imperia Sensa Park khá linh hoạt: chiết khấu đến 14% cho người có sẵn tiền, hỗ trợ lãi suất 24 tháng cho người vay, phương thức chỉ cần 10% giá trị căn đến khi nhận nhà cho căn từ 2 phòng ngủ, và sổ tiết kiệm An cư – Sinh lời cho khoản tiền chờ bàn giao. Lựa chọn phù hợp phụ thuộc vào nguồn tiền sẵn có, khả năng vay và mục đích mua để ở hay đầu tư.
Để nhận bảng tính dòng tiền theo đúng căn bạn quan tâm và văn bản chính sách chính thức ngay khi được ban hành, bạn vui lòng liên hệ hotline/Zalo 0921 466 666 hoặc xem thông tin tại trang dự án Imperia Sensa Park. Bạn có thể xem thêm bài vị trí Imperia Sensa Park để đánh giá đầy đủ trước khi quyết định.

Tác giả bài viết
Tổng giám đốc Newgen Invest, hội viên Hội Môi giới Bất động sản Việt Nam (VARS) chứng chỉ hành nghề môi giới bất động sản PT-0007. Trực tiếp phụ trách phân phối các dự án Vinhomes, Masterise Homes và MIK Group tại Hưng Yên, Hà Nội và TP.HCM.